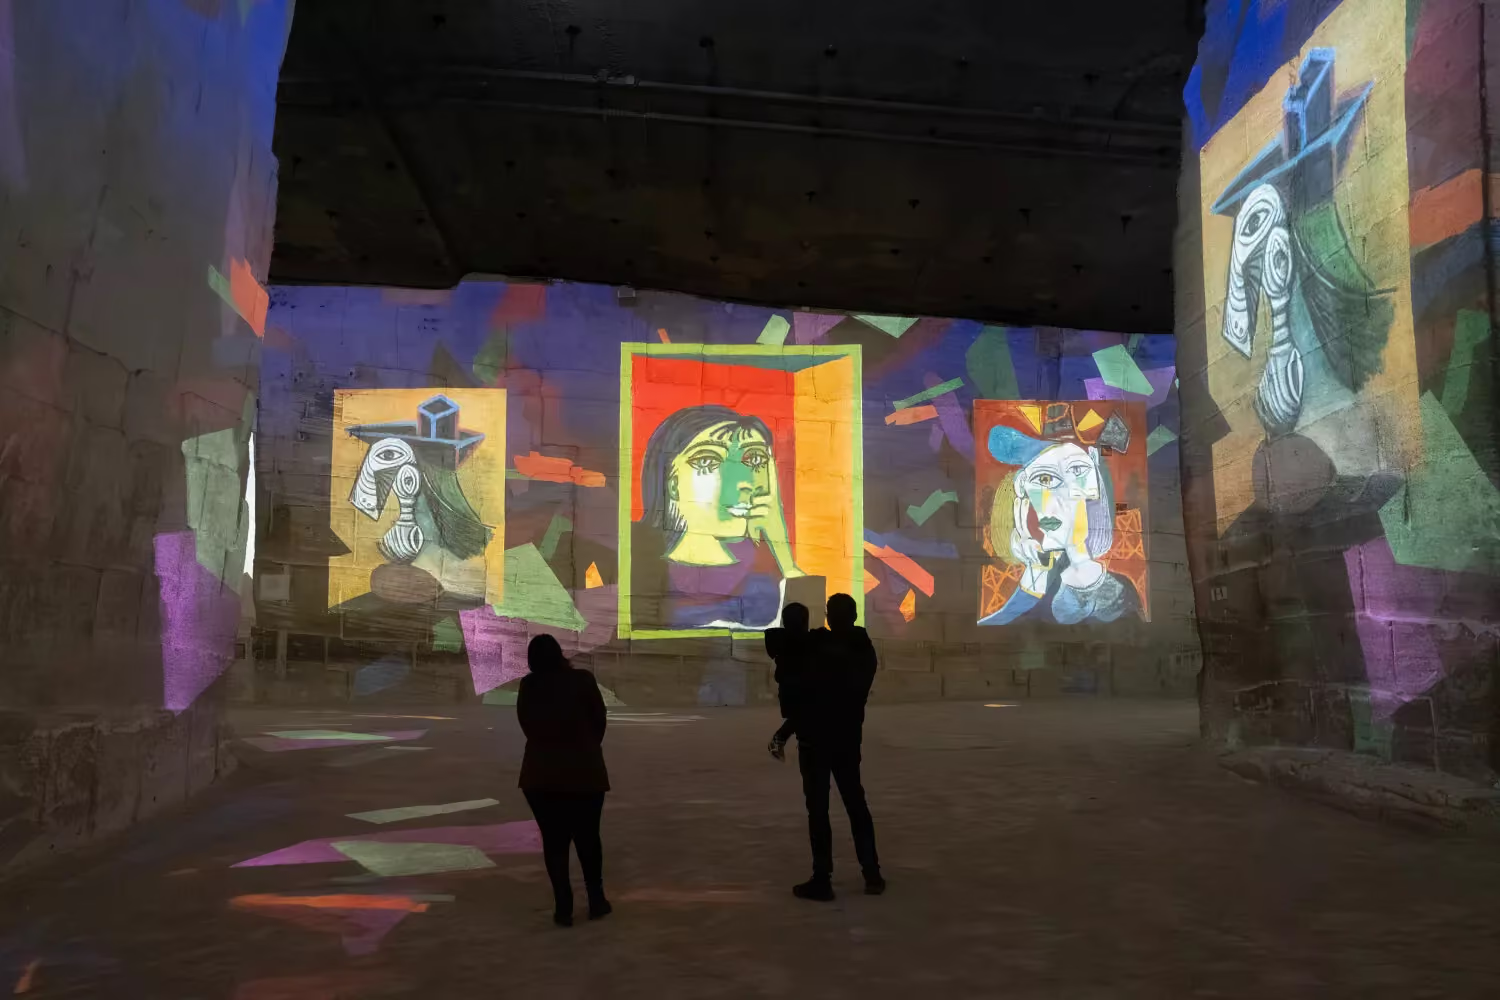
2012年,法國南部普羅旺斯的萊博山城(Les Baux-de-Provence),一座停採的石灰岩礦坑重新亮起燈光。巨幅影像投射在粗糙岩壁上,原本廢棄的採石場成為「光之採石場」(Carrières de Lumières)。六年後,同一套由法國Culturespaces發展的沉浸式展覽模式來到韓國濟州島,將原作為通信設施的地下碉堡改造成「光之地堡」(Bunker de Lumières/빛의 벙커),開館10個月即吸引超過50萬人次,兩年突破100萬人次。原本沒有文化用途的特殊場址,因為內容重新成為人們願意前往的目的地。
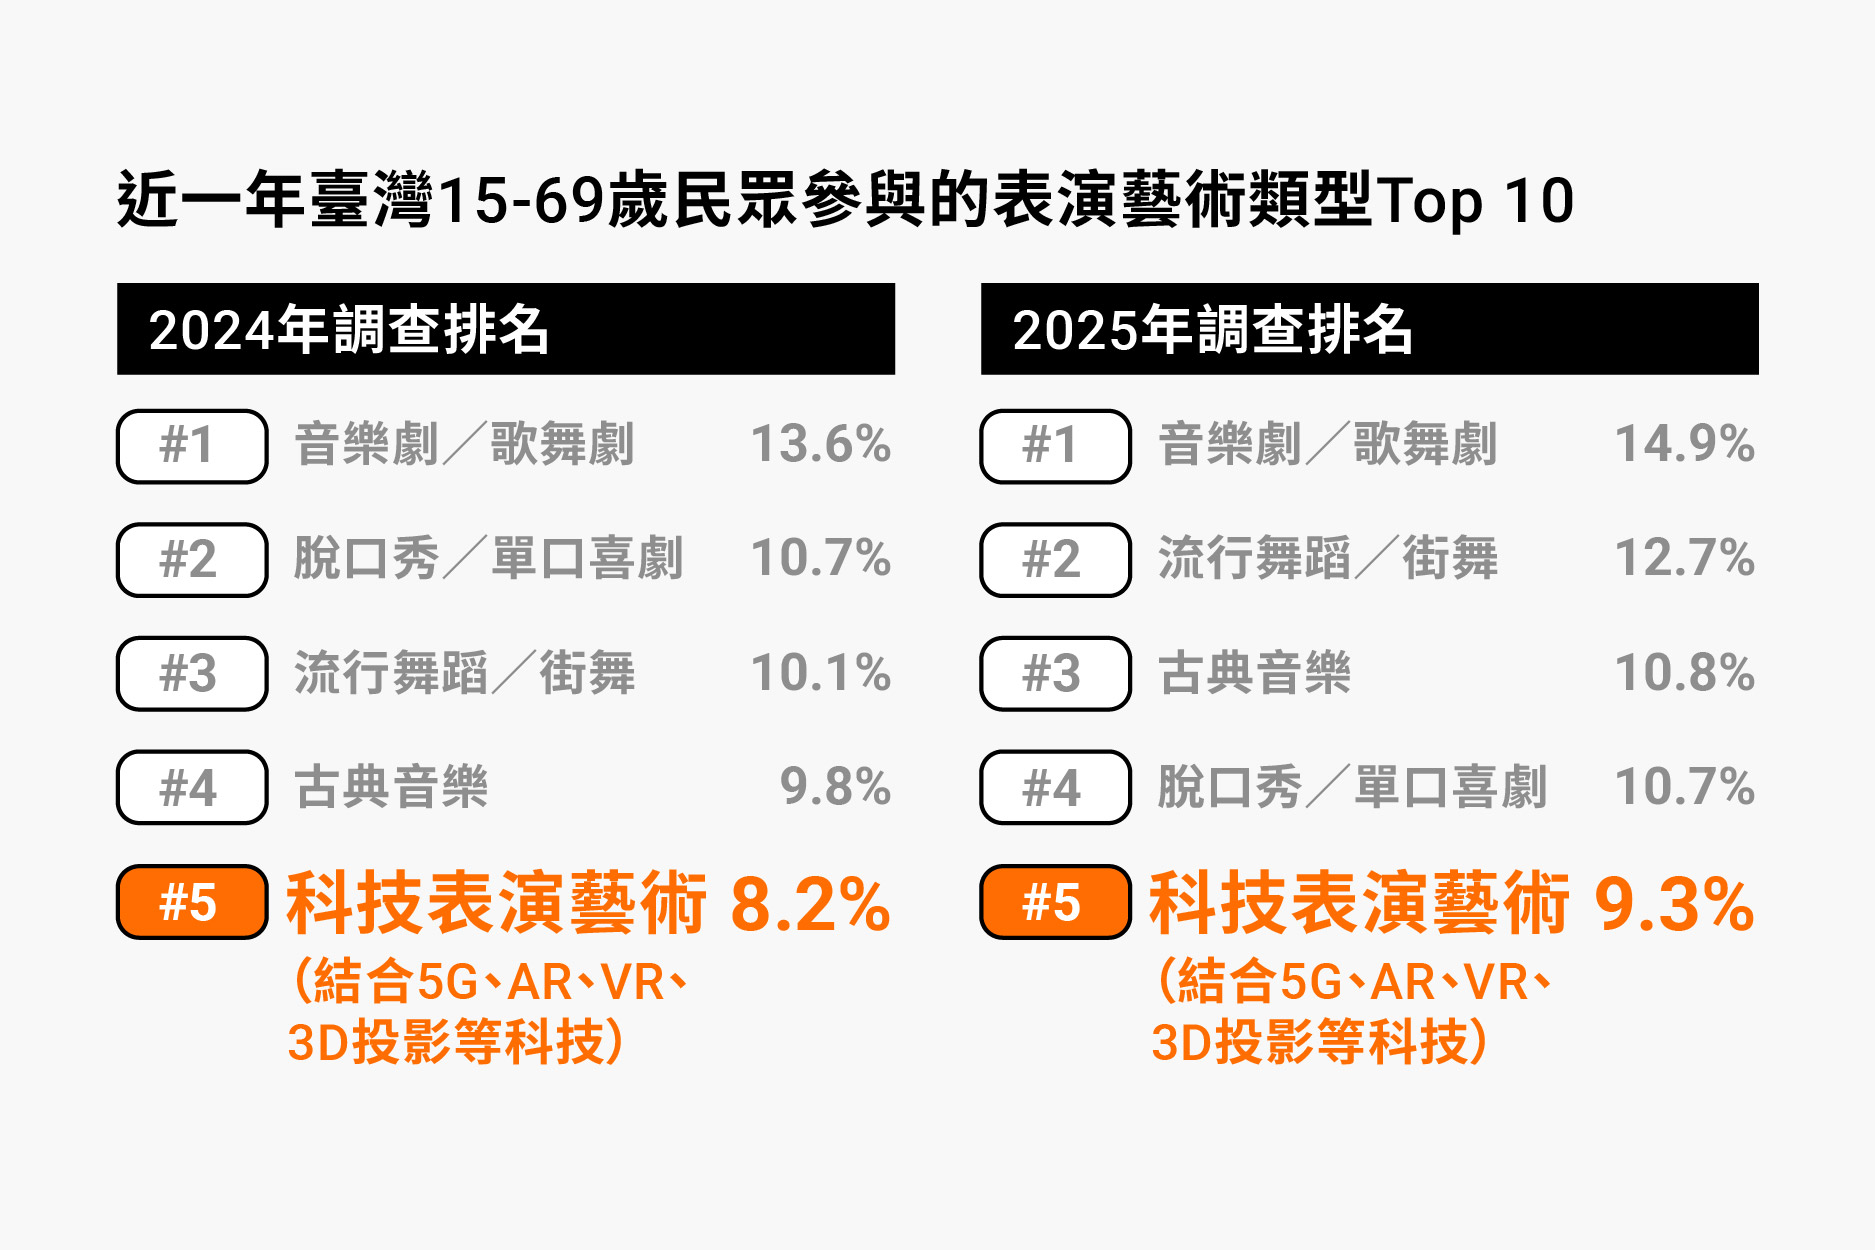
到了2026年,這類嘗試已經從沉浸式展覽擴展到遊樂園、劇場、運動與娛樂場館、百貨商場與電競空間。當電影、影集、音樂與遊戲在家中就能輕易取得,內容產業開始重新思考什麼值得讓觀眾出門:空間不再只是作品完成後才尋找的展演場所,而可能從企劃初期就成為內容設計與商業模式的一部分。既有建築、閒置空間或專門打造的娛樂設施,都可能成為內容發生的地方;場地規模、所有權與投入成本也各不相同。比起單純擁有一個場館,更重要的是內容如何與人流、場地條件及其他產業結合,創造新的消費方式。
對臺灣業者來說,一談到空間,很容易先想到土地與租金成本高、公司規模又不大,很難負擔自己的場館。但近年的空間應用其實愈來愈多元:不一定要自己蓋館或長期租下一整棟建築,也可能利用既有場地、重新活化原有空間,或與掌握場地、人流與其他資源的業者合作。內容業者不必成為不動產業者,卻可以更積極思考怎麼找空間、用空間,以及和擁有空間的人一起做生意。從2026年陸續出現的新投資與營運模式來看,如何讓人願意走進來,又有理由再回來,也將是2027年文化科技產業值得持續觀察的發展方向。
現場體驗,增加了什麼?
當數位內容愈來愈容易取得,人們願意出門消費的理由也跟著改變。PwC在2026年發布的《Global Entertainment & Media Outlook 2026-30》中,將電影院、現場音樂、戶外娛樂與商展等需要實際到場參與的活動歸入「共享實境」(shared reality),並預估相關消費的成長速度將高於整體娛樂與媒體產業。
沉浸式展覽很早就開始嘗試把螢幕上的觀看轉化為身體經驗。1992年發表的CAVE(Cave Automatic Virtual Environment)利用多面投影,讓使用者不必戴上頭戴式裝置,也能進入影像包圍的環境;近年的沉浸式展覽則進一步加入感測器、即時運算、聲音與不同材質。以teamLab Planets為例,觀眾需要赤腳走過水面、柔軟地面與不同材質構成的空間,身體的移動本身就是體驗的一部分。
這也是現場相較於個人螢幕多出來的東西:不只是把影像放大,而是把尺度、聲音、身體移動、環境與其他觀眾一起放進內容。到了2026年,這套做法也已經不限於沉浸式藝術展覽,而開始進入更多娛樂場景。當「必須到場」本身可以形成不同於線上觀看的體驗,空間也就有機會成為另一種內容消費的入口。
重金還在進場:下一波實體娛樂開始比內容
大型娛樂公司對實體空間的投資並不是2026年才出現,但到了今年,這門生意不只繼續擴張,競爭也逐漸從「蓋出一個特別的場館」,走向「這個場館接下來能裝進什麼內容」。
Disney是其中最成熟的模式。2025財年,Experiences事業營收約360億美元、營業利益約90億美元,約占集團營業利益六成;2026年前三季營業利益又較去年同期成長約6%。2026年3月,巴黎迪士尼第二座園區正式改名為Disney Adventure World,並啟用以《冰雪奇緣》為核心的World of Frozen,將遊樂設施、角色互動、餐飲與商品整合在同一園區。這只是Disney未來十年投入600億美元擴張Experiences事業的一部分,範圍還包括既有樂園擴建、新園區與郵輪。對Disney來說,實體體驗早已不是IP授權的附加業務,而是集團最主要的獲利來源之一。
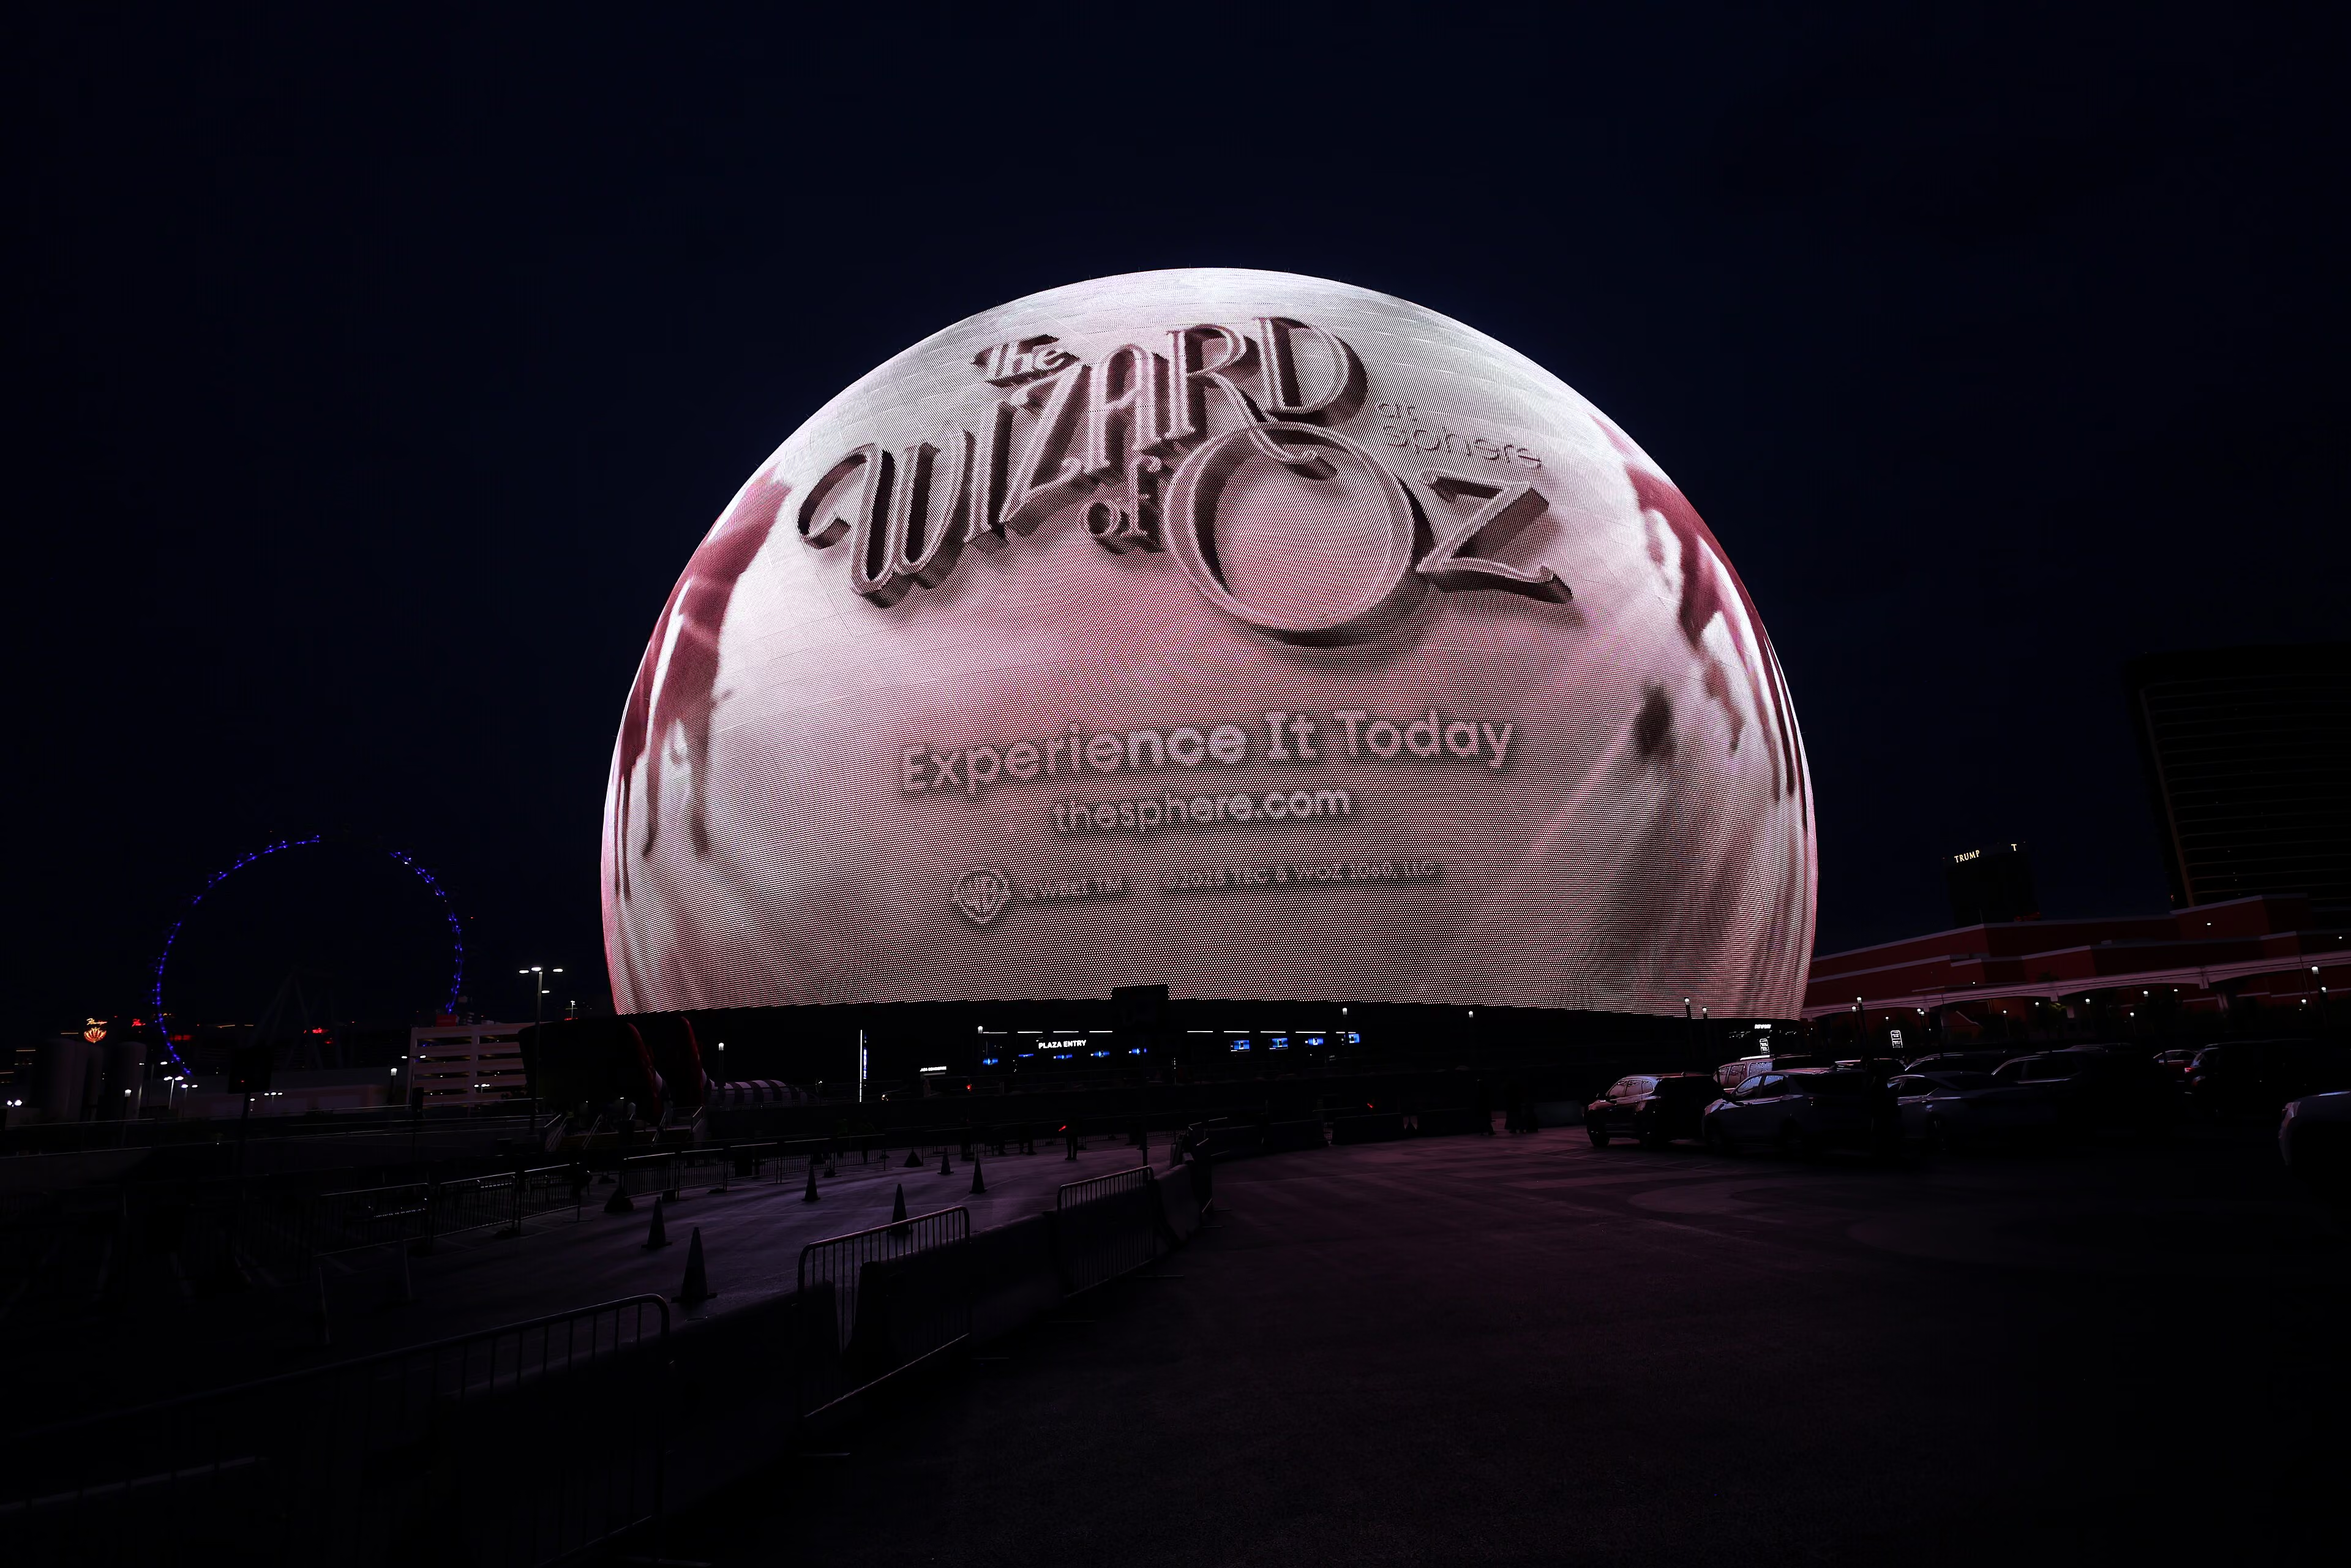
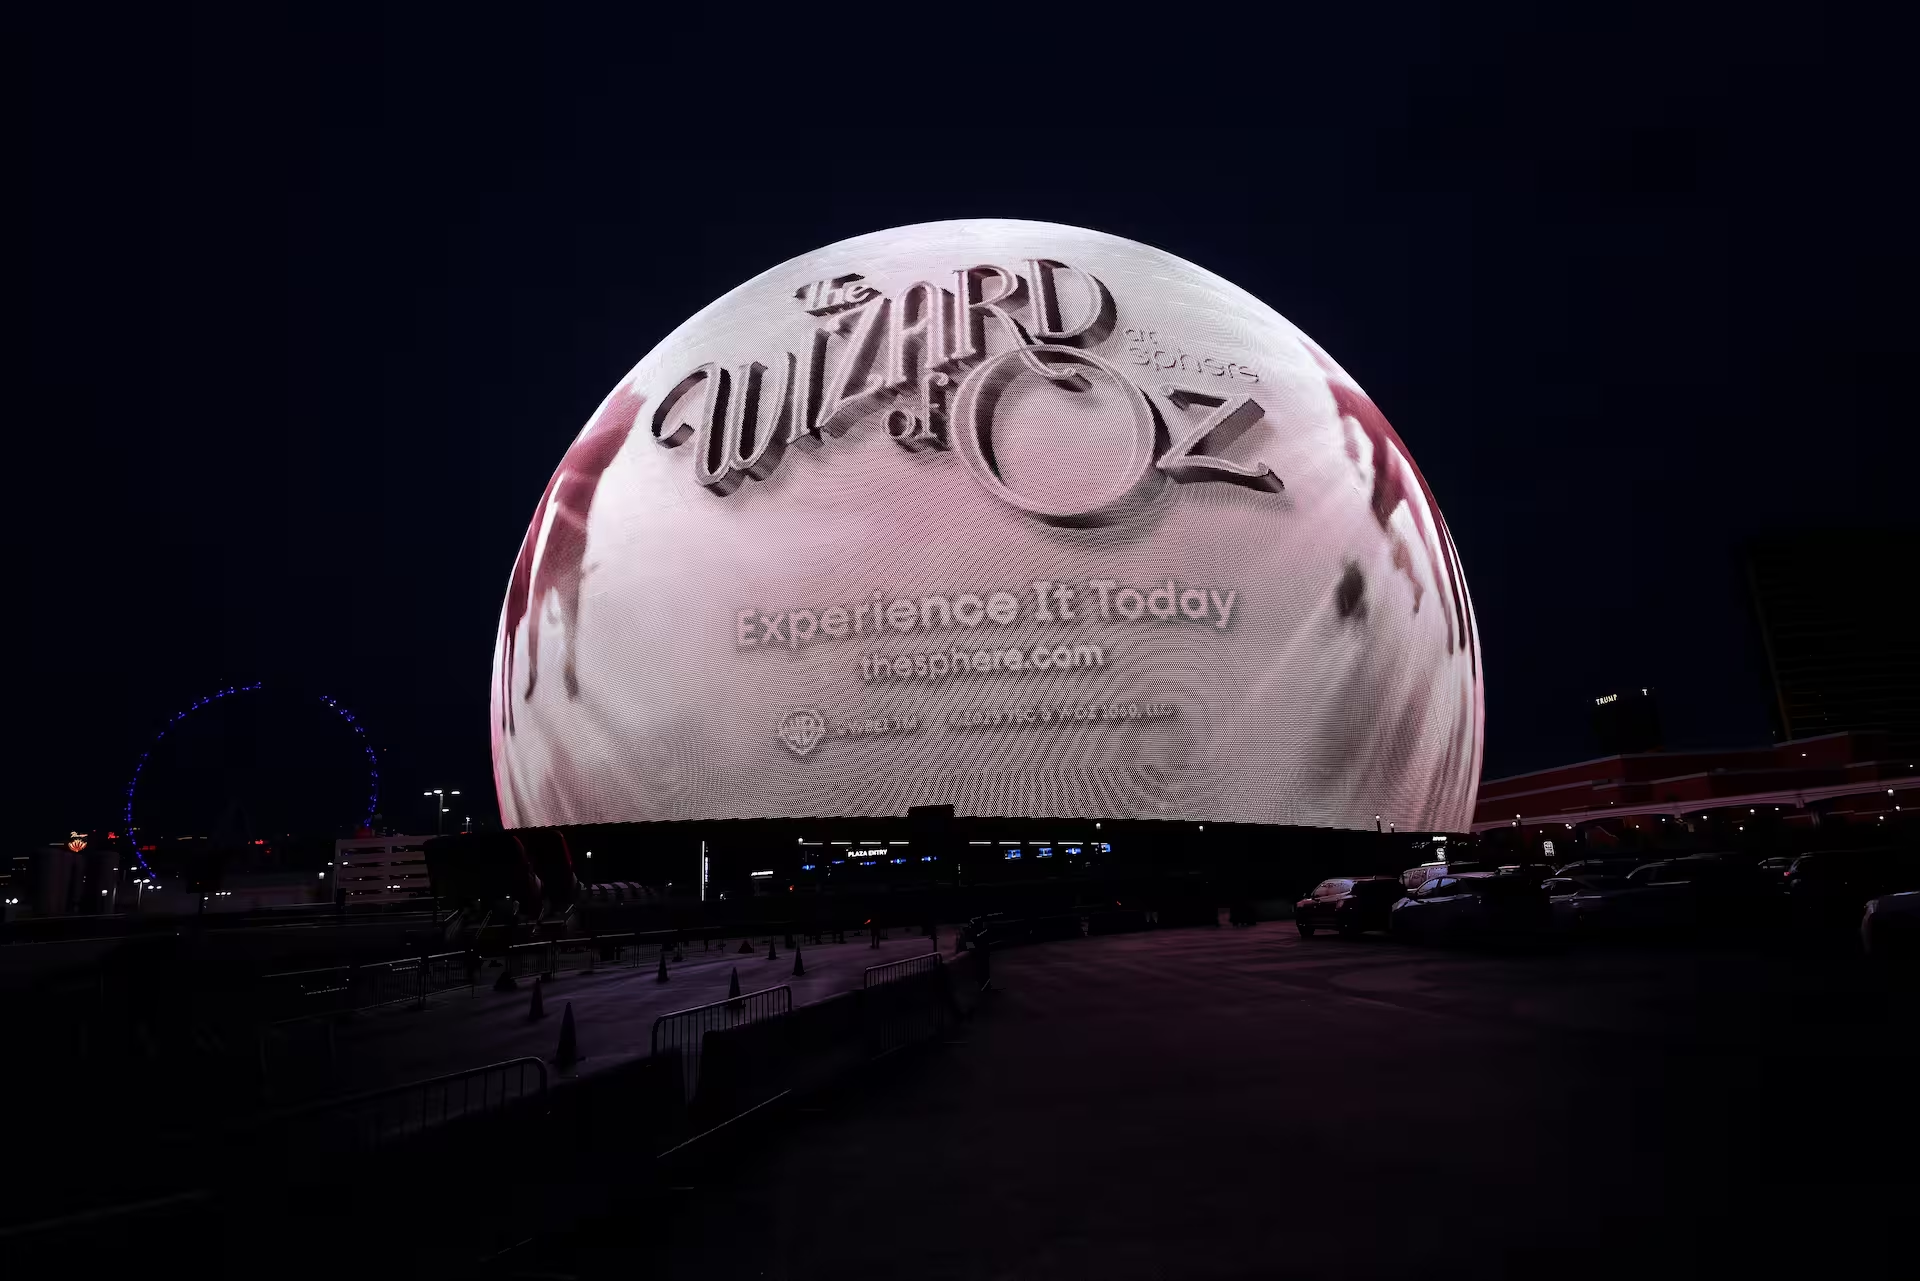
Sphere在2026年則證明,大型場館未必要一直等待新的內容。《綠野仙蹤》(The Wizard of Oz)原是1939年的經典電影,2025年經過重新製作,以巨幅影像、聲音與環境效果適應Sphere的特殊場館;推出後一年內售出超過300萬張票,票房突破4億美元。一部已經問世近90年的電影,因此重新成為需要購票到場觀看的娛樂產品,也為高成本場館增加了演唱會與全新製作之外的內容來源。
Cosm走的則是另一條路。其「Shared Reality」場館以大型弧形LED系統播放NBA、NFL等體育賽事,讓沒有進入球場的觀眾,也能付費取得接近現場的觀看體驗。2026年Sony進一步投資1億美元,雙方並宣布合作開發沉浸式內容,Cosm也持續增加美國據點。與其說Cosm在販售某一項IP,更接近利用特殊場館,把原本只能在電視或螢幕觀看的內容重新包裝成一次現場消費。
這幾種模式投入規模與內容來源都不同,卻共同碰到同一個問題:場館蓋好之後,真正需要持續供應的是內容。Disney可以不斷把旗下IP轉成新的園區體驗,Sphere讓經典電影重新售票,Cosm則把持續發生的體育賽事搬進自己的觀看環境。當大型資本繼續投入實體娛樂,競爭也就不只是哪一座場館更新、更大,而是誰能讓同一個空間持續有東西可看、有理由再來。
{{trace-20b="/style-guide"}}
當內容進入城市日常
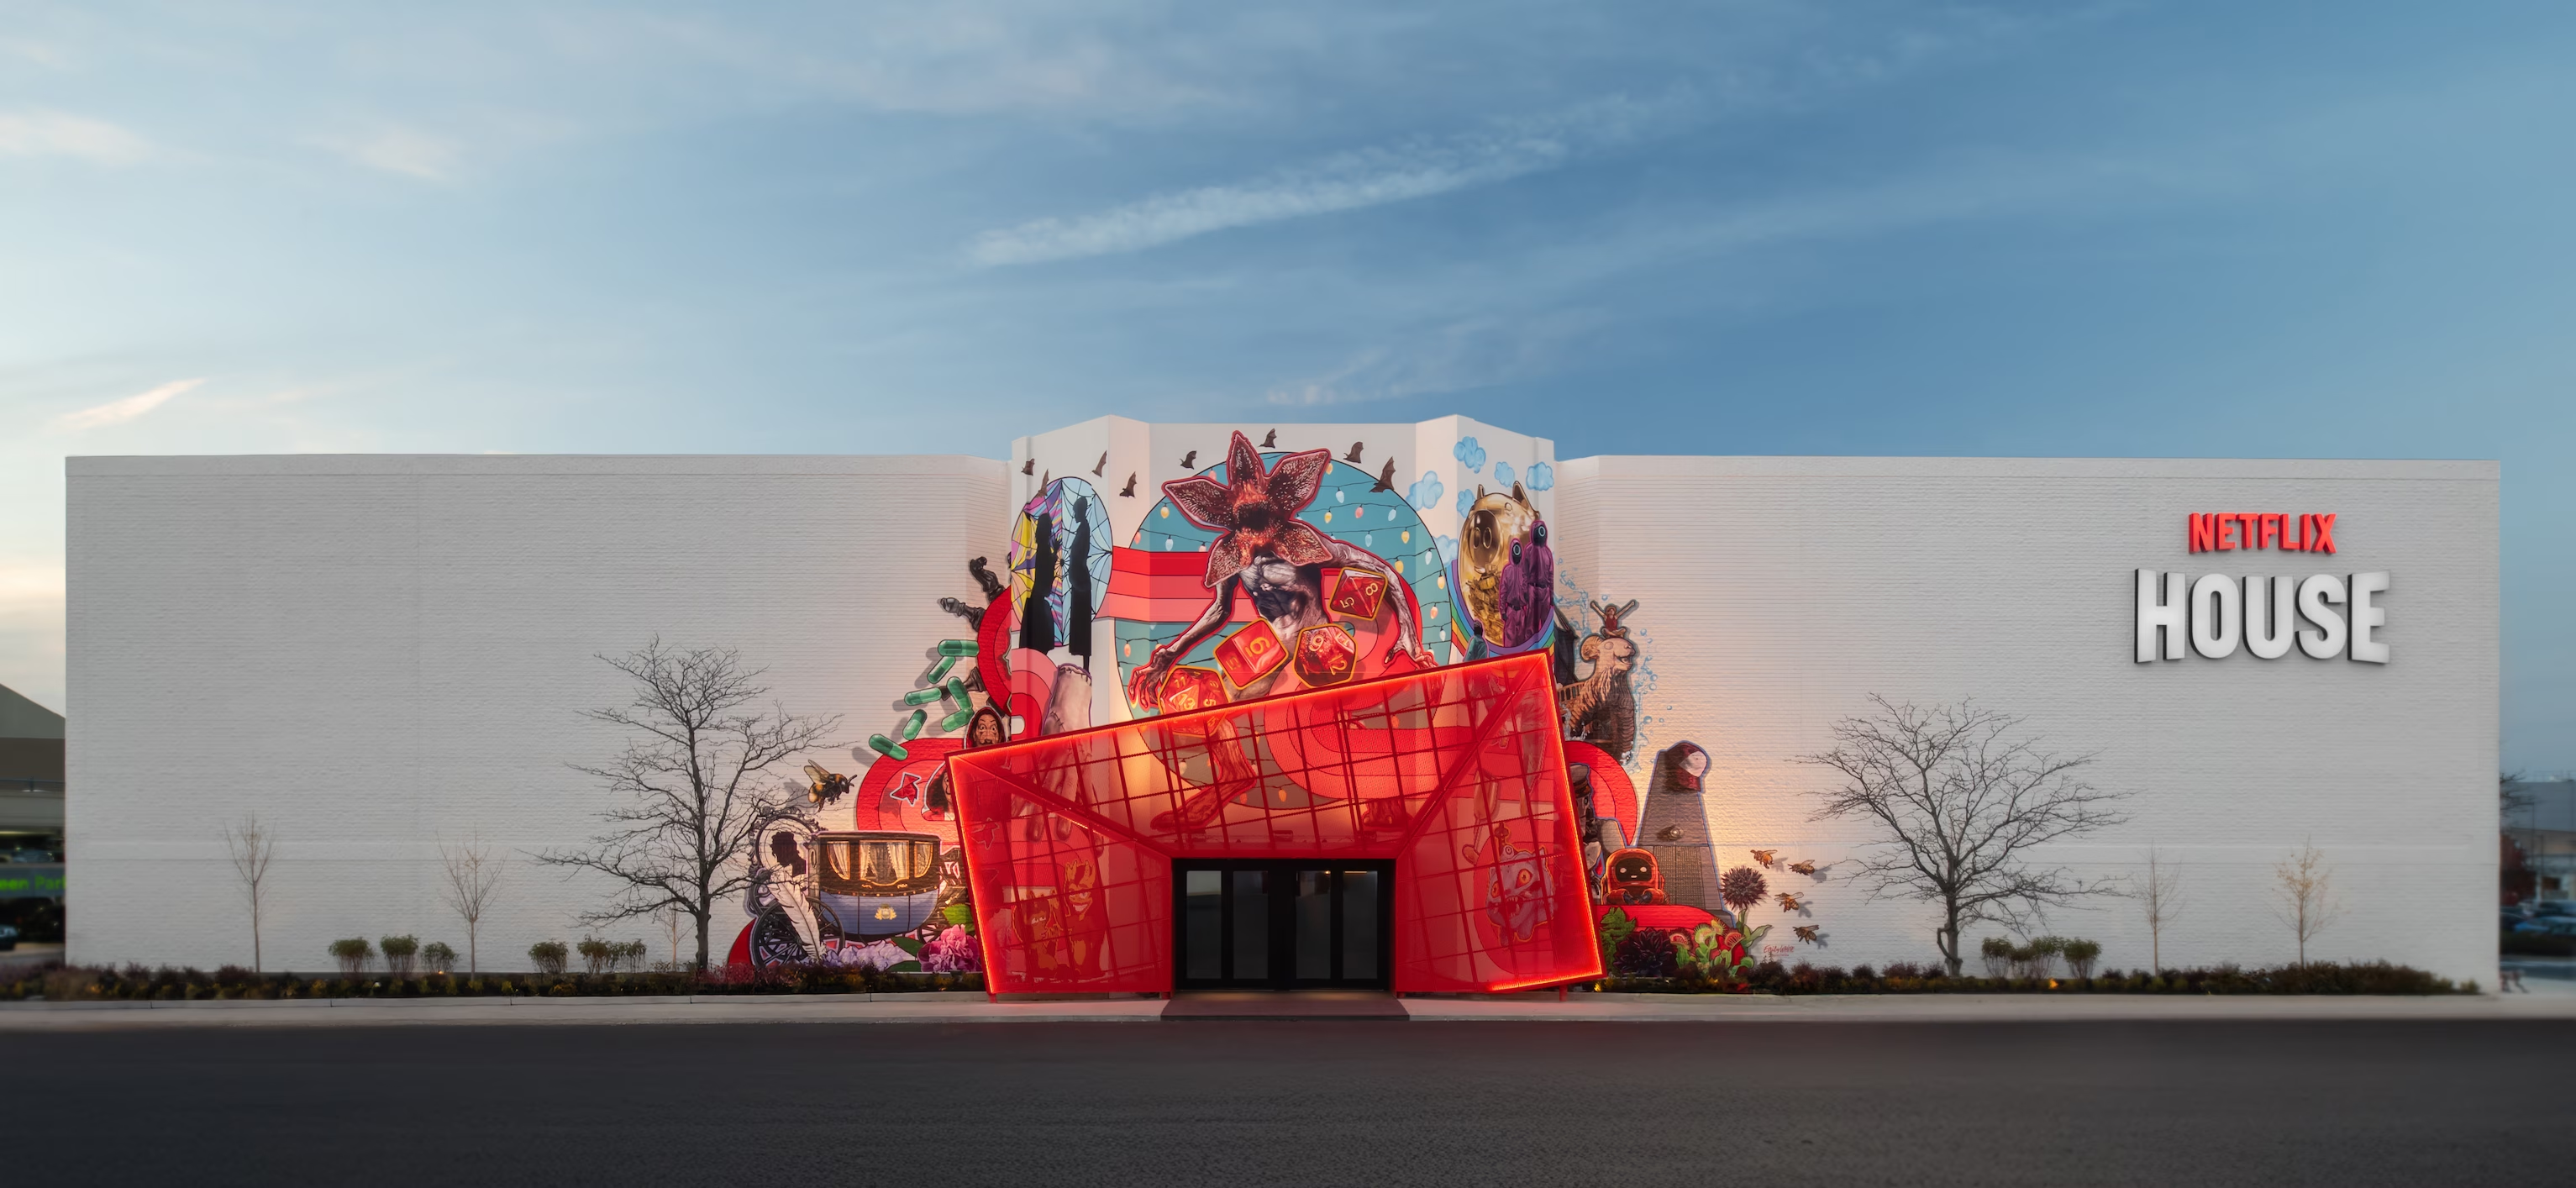
2025年底,Netflix House正式進入營運,首批據點分別在美國費城King of Prussia Mall與美國達拉斯Galleria Dallas開幕。Netflix選擇進駐既有大型商場,將原有零售空間改造成可以長期更換IP與活動的實體據點。到了2026年,這套模式也開始累積第一批營運資訊。Netflix尚未公布場館營收與完整入場人次,不過根據當地商業發展組織公布的資料顯示,費城Netflix House在高峰日單日可吸引約11,500人次,並創造超過300個相關職缺;第三座Netflix House也已確定於2027年進駐美國拉斯維加斯大道的BLVD Las Vegas。對Netflix而言,商場既有的空間與商業機能可以直接承接串流IP;對商場而言,娛樂內容也成為零售之外的新業態。
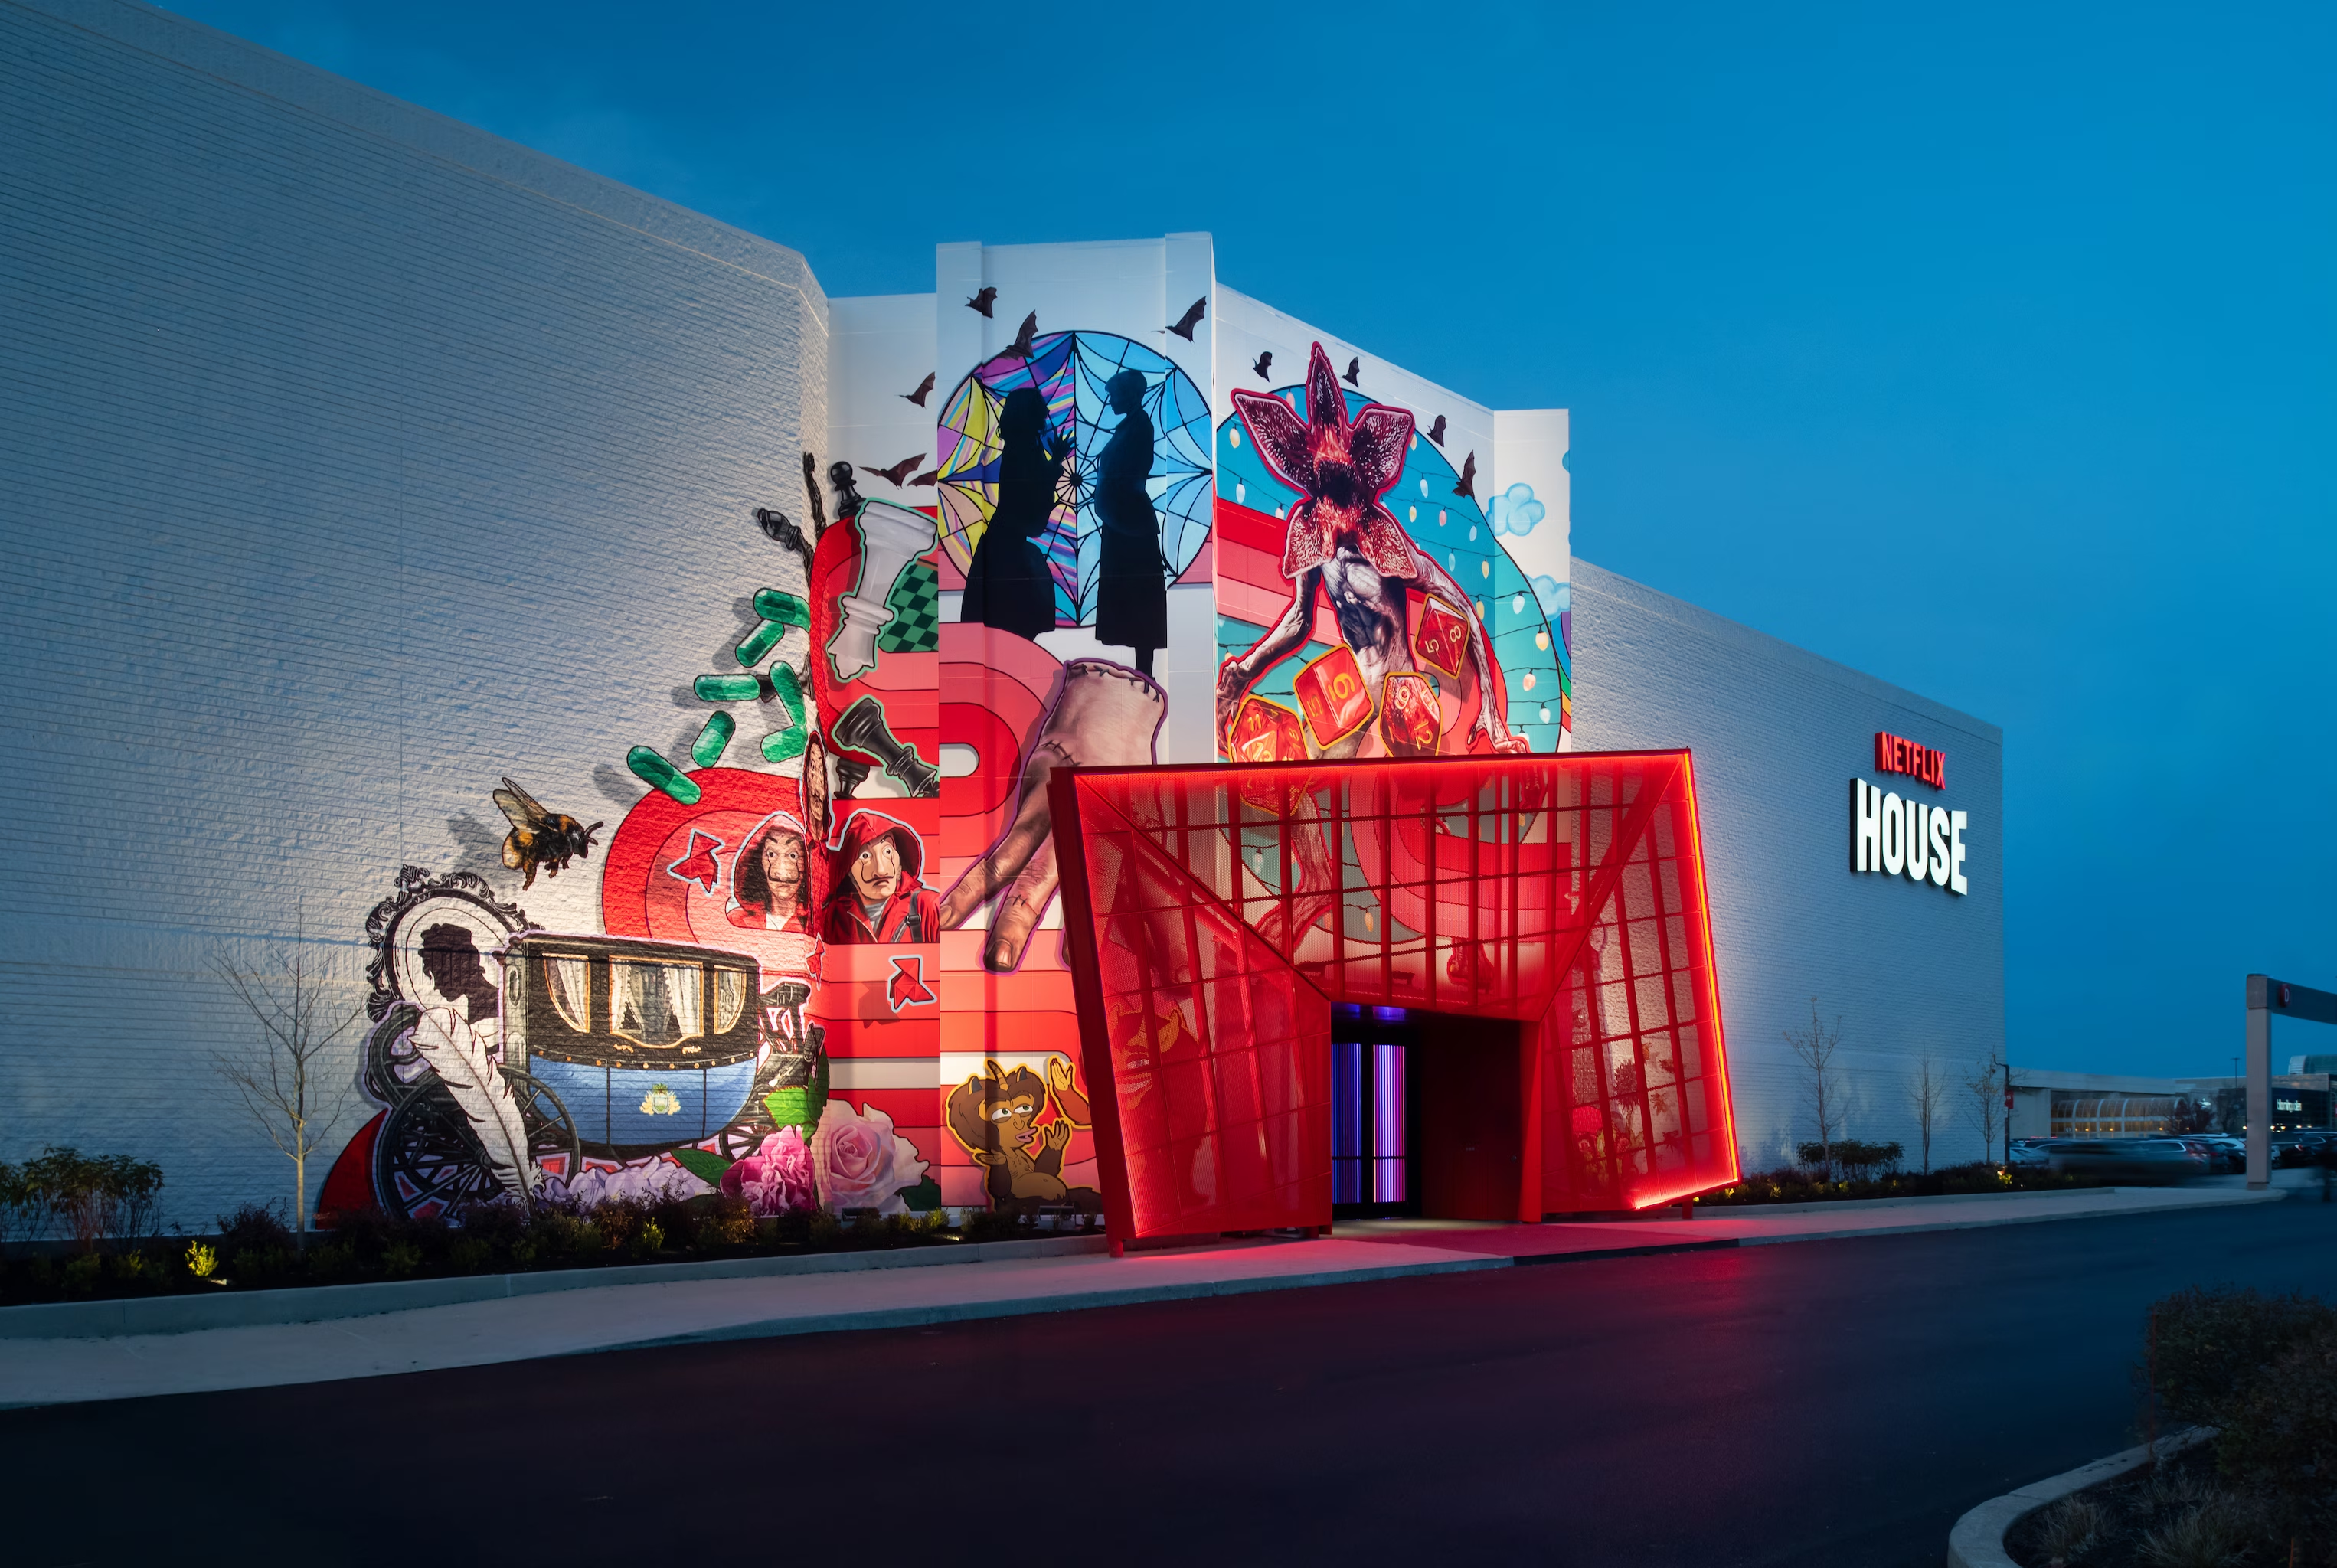
與Disney將熱門IP長期轉化為園區設施不同,Netflix House更接近把串流平台快速換檔的能力帶進實體空間。例如已經形成熱潮的《魷魚遊戲》(Squid Game)可以延伸為現場體驗,新作品或新一季上線時,場館也可以配合宣傳快速更換內容。2025年《星期三》(Wednesday)第二季推出期間,Netflix便在全球16座城市舉辦宣傳與粉絲活動,吸引超過20萬人參與,Netflix House的沉浸式體驗也是其中一環。固定場館因此不只是熱門IP的延伸,也可以配合串流平台持續更新的片單快速換展,成為新作品從線上走向線下的行銷通路。
遊戲產業則提供另一種進入城市日常的方式。韓國電競場館的發展,建立在當地長期形成的網咖文化之上。1990年代末高速網路與《星海爭霸》(StarCraft)普及後,韓國的PC房(相當於臺灣的網咖)逐漸成為年輕人遊戲與社交的重要場所;即使家用電腦與行動裝置普及,2025年《英雄聯盟》(League of Legends)仍占韓國網咖總遊玩時數33.56%。在這樣的消費習慣上,韓國首爾LoL Park將職業賽事帶進鐘路Gran Seoul商業大樓,Gen.G則在東大門開設GGX,結合252席電競場館、遊戲、餐飲與粉絲活動。Faker等明星選手與LCK職業聯賽累積的知名度,又進一步帶動年輕族群追賽事、選手與周邊內容。這類場館不需要重新培養一套陌生的消費習慣,而是接上韓國原本就成熟的網咖、電競與粉絲文化,把線上遊戲延伸成更多可以實際到場參與的內容消費。
{{trace-20a="/style-guide"}}
把「再刷一回」寫進內容裡
固定場館可以靠更換IP與活動維持新鮮感,另一種做法,則是讓同一部作品本身就有不只一種觀看方式。觀眾第一次進場看到的只是其中一部分,想知道其他人物、空間或故事線,就得再次購票。
2026年在韓國重新製作的《The Helmet》便包含四套劇本,分別以1980年代民主化運動時期的首爾與敘利亞內戰中的阿勒坡為背景,再依房間與人物拆成不同視角。觀眾一次只能看到其中一部分,演出期間甚至出現同一天連買午、晚場的觀眾。《Inside the Play》則將敘事的主導權交給觀眾,參與者在劇情中做出的決定可能導向不同結果,系列作品甚至形成觀眾在社群平台交換「攻略」的現象。
更成熟的案例是英國劇團Punchdrunk的《Sleep No More》。作品2003年首演於倫敦,2011年進入紐約後,在改造為McKittrick Hotel的大型建築中演出近14年,直到2025年才落幕。2025年開幕的首爾版則進駐原大韓劇場改造的七層樓McKithan Hotel,觀眾戴著面具自由移動,自行選擇跟隨的人物與進入的空間;製作方甚至表示,已有觀眾累計觀看超過100次。
但這種重複消費不是沒有成本。《Sleep No More》紐約版後期需要數百名員工維持營運,成本上升也是結束長期演出的原因之一。首爾版同樣需要駐地導演、排練導演、表演者、舞監,以及燈光、聲音、服裝與道具等專業人員。與可以定期替換內容的場館相比,這類作品把更多投資放在編劇、表演與製作本身:同一部作品可以賣出更多次觀看,但也必須長期維持一整套劇場製作能力。
內容跟著空間變,也慢慢長成品牌
Arte Museum與teamLab的跨城市經營已經相當成熟,2026年比較值得觀察的,是沉浸式內容業者如何把累積多年的製作能力帶進不同空間,而不是把同一檔展覽原封不動複製到各地。場地、合作對象甚至IP改變,內容也能跟著調整。
2026年的《ARTE MUSEUM X BTS THE CITY ARIRANG》便是一例。企畫搭上BTS回歸與第五張正規專輯《ARIRANG》,也是HYBE將演唱會延伸至城市活動的「THE CITY」計畫之一,5月從美國拉斯維加斯開始,之後陸續前往韓國釜山與美國紐約。d’strict沒有另外打造BTS專館,而是直接利用既有的數位內容製作方式重新詮釋《ARIRANG》;例如〈SWIM〉將七名成員轉化為七隻虎鯨,融入原有的數位海洋作品,其他展區則加入BTS影像、互動內容與主題Cafe。既有展覽因此可以接上新的IP,也能配合巡迴城市發展不同版本。
<span class="caption">d’strict在首爾各處融入數位影像,為韓國偶像團體BTS新專輯《ARIRANG》宣傳。</span>
另一種方式則是維持自己的創作特色,再依不同建築調整作品。2025年開幕的阿拉伯聯合大公國阿布達比teamLab Phenomena,是一座面積達1.7萬平方公尺的永久設施;其中的作品仍延續自然、生命與環境等長期主題,以及觀眾進入作品、影響作品的互動方式,但再依新建築的尺度與空間條件發展。類似方法也已經出現在日本東京、中國上海與澳門等不同據點。
這兩種路徑一種接入外部IP,一種持續發展自己的創作特色,共通之處是可以反覆運用的資產不只是某一檔展覽,而是持續為不同空間製作內容的能力。當這套能力累積到即使城市、建築與作品改變,觀眾仍能辨認出「是誰做的」,內容製作能力本身也就開始具有品牌價值。
沒有一套體驗可以永遠新鮮
空間能把內容變成新的消費體驗,但新鮮感能維持多久,仍是最直接的考驗。曾經快速席捲北美市場的Lighthouse Immersive就是一個例子。這家公司以《Immersive Van Gogh》等投影式沉浸展迅速擴張,一度進入北美多個城市、售出數百萬張門票,卻於2023年聲請破產。當巨幅投影從新奇體驗變成常見形式,即使持續更換藝術家與題材,也未必足以維持相同的市場熱度。
與此同時,文化科技的發展重心也正在移動。2025年全球VR頭戴裝置出貨量較前一年下降約17%;2026年第一季又較前一季減少約39%。Meta旗下Reality Labs在2025年全年營業虧損超過190億美元。這些數字並不代表XR技術退場,而是以個人消費電子裝置為核心的市場,仍受到硬體成本、內容供給與使用情境限制。尤其在生成式AI成為新一波科技投資焦點後,個人XR裝置已不再是文化科技發展最受矚目的單一路徑。
但原本與VR、XR一起發展的許多技術並沒有消失,而是逐漸進入展覽、劇場、運動與娛樂場館。觀眾不一定需要購買自己的裝置,也未必在意眼前使用的是哪一種技術,而是直接為一場比賽、一個故事、一個IP或一次現場體驗買單。從這個角度來看,2026年的變化與其說是文化科技「從XR轉向空間」,不如說是沉浸與互動技術開始更廣泛地進入原本就存在的文化娛樂消費場景。
當技術逐漸成為體驗背後的基礎,競爭也就重新回到內容本身。只靠一種新技術或體驗形式,很難長期維持市場的新鮮感;但如果每一次都重新開發,也很難累積成可持續的製作能力。Disney可以不斷推出新的IP體驗與園區,最後仍累積在Disney的娛樂品牌之下;teamLab進入不同城市與空間,作品持續變化,觀眾仍能辨認出它的創作特色。如何一面讓觀眾覺得「這次又不一樣」,一面讓人逐漸記住「這是誰做的」,是2027年文化科技產業更值得觀察的下一步。